
Световният пазар за съхранение на енергия навлиза в нов етап на мащаб и сложност. Може да се очаква кумулативният капацитет да нарасне до над 7 TWh до 2035 г., като само за 2026 г. търсенето ще се увеличи с близо 30%. Въпреки това, темпът на растеж и мащабът на капацитета вече не са най-интересната част от цифрите, разкрити от пазарните анализатори. Ключов е съставът на пазара.
Макар Китай и САЩ да остават двата най-големи световни пазара за съхранение на енергия, през 2026 г. за първи път годишният обем на инсталациите в Европа надхвърли този в САЩ, извеждайки Европа на второ място след Китай, гласи най-новият доклад на Wood Mackenzie.
В сегмента на енергийните системи от комунален мащаб държавните търгове остават основен двигател на пазара, като в световен мащаб са одобрени проекти с капацитет над 80 GW (коригиран спрямо ефективността), а Индия има най-голям принос.
Полша се утвърди като водещ нововъзникващ пазар в световен мащаб, благодарение на търговете за капацитет и недостига на гъвкавост в електроенергийната мрежа.
На развитите пазари за енергийни системи от промишлен мащаб сигналите за търсене, залегнали в прогнозата, също са стабилни. Договорените обеми за съхранение надхвърлят 130 GW, като споразуменията за изкупуване на енергия (PPA) и договорите за преобразуване съставляват над три четвърти от всички подписани договори, сочат данните.
В сектора за битови нужди центърът на тежестта се измести на юг: Австралия изпревари Германия като водещ световен пазар за битови системи за съхранение на енергия с над половин милион инсталации, реализирани по програмата за субсидиране „По-евтини домашни батерии“, докато пазарът в САЩ се свива тази година поради намалената достъпност на данъчните облекчения.
Системите за съхранение за търговски и индустриални нужди са спящият гигант, който сега се събужда. Wood Mackenzie прави отделни прогнози за капацитета на системите в този сегмент. Анализът показва, че в някои региони търсенето от страна на индустрията е значително по-голямо.
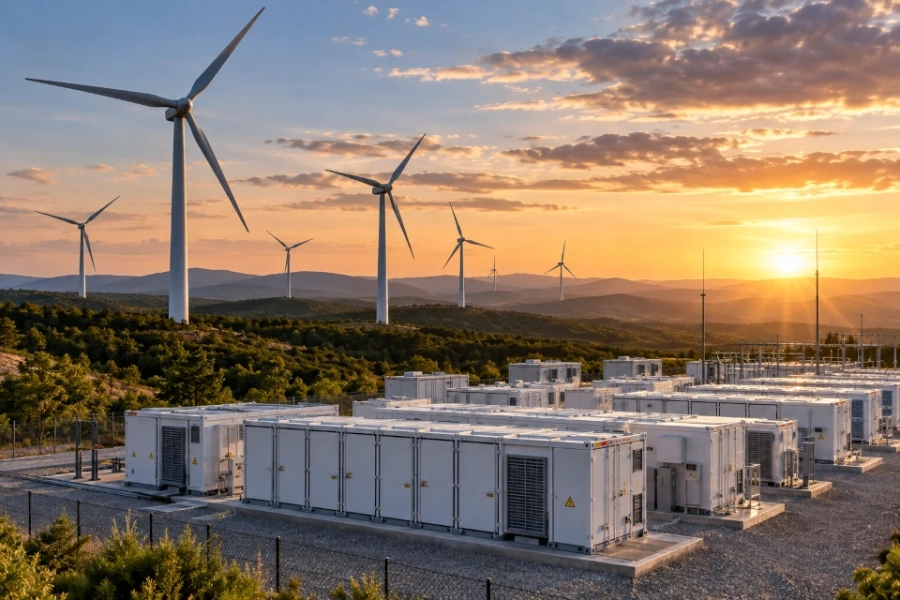
В последната актуализация на пазарните перспективи Wood Mackenzie променя сегментирането на пазара. Този сектор вече има три части: самостоятелни системи, сдвоени със слънчева енергия и сдвоени с вятърни електроцентрали – три вместо една, защото трите се разрастват по различни причини, с различна скорост и на различни места.
Самостоятелните проекти все още доминират. И ще продължат да го правят до 2035 г. Но сдвоеният капацитет вече става значителна величина. Близо една трета от очакваното съхранение онлайн до 2035 г. ще бъде разположено до вятърна или слънчева електроцентрала.
Европа е пазарът, който е най-натоварен със самостоятелни системи. По-голямата част от комуналните проекти не са сдвоени с ВЕИ инсталации. И все пак европейският пазар е готов за най-бърз растеж на сдвоения капацитет.
Влошаващата се икономика за самостоятелни слънчева енергия тласка разработчиците към колокация. Това прави Европа пазарът, който най-вероятно ще се насочи бързо към колокацията като икономическо решение за блокирани слънчеви проекти на пазари като Испания или Германия.
Американският континент е пълна противоположност. Например, в САЩ близо половината от добавените съоръжения за съхранение на енергия са сдвоени със слънчева енергия – наследство от по-старо изискване за сдвояване. Очаква се този дял да намалее, тъй като съхранението се разпространява в щати с по-ниско проникване на слънчева енергия, където самостоятелните инсталации работят по-добре.
Проекти за батерии, свързани с центрове за данни, формират отделен сегмент в САЩ, въпреки че не всички от тях са сдвоени с вятърна или слънчева енергия: комбинациите от газ плюс съхранение са новите фаворити за колокация за нововъзникващи проекти за центрове за данни.
Азиатско-тихоокеанският регион е по средата, като сдвояването на слънчева енергия е най-бързо развиващата се категория комунални услуги, водена до голяма степен от Индия. Тя изпревари Австралия като най-големия пазар за комунални услуги в региона.
Регулаторните промени са от основно значение за това: новите правила на Индия ще изискват проектите за слънчева и вятърна енергия, въведени в експлоатация след юли 2027 г., да включват съвместно съхранение, равно на поне 10% от капацитета, като минималната продължителност ще се увеличи до четири часа от 2029 г.
Изгледите за бъдещето очертават появата на нова „тема“ в сектора – цикълът на подмяна и модернизиране на мощностите. Остаряващите активи за съхранение ще започнат да излизат от експлоатация и да бъдат заменяни в голям мащаб едва след 2030 г., добавяйки 40 GWh модернизиран капацитет до 2035 г., водени от САЩ, Япония и Германия.
Това е първият признак за пазар, достатъчно стар, за да се нуждае от подмяна, който е получил отчет в най-новата прогноза за съхранение на енергия.